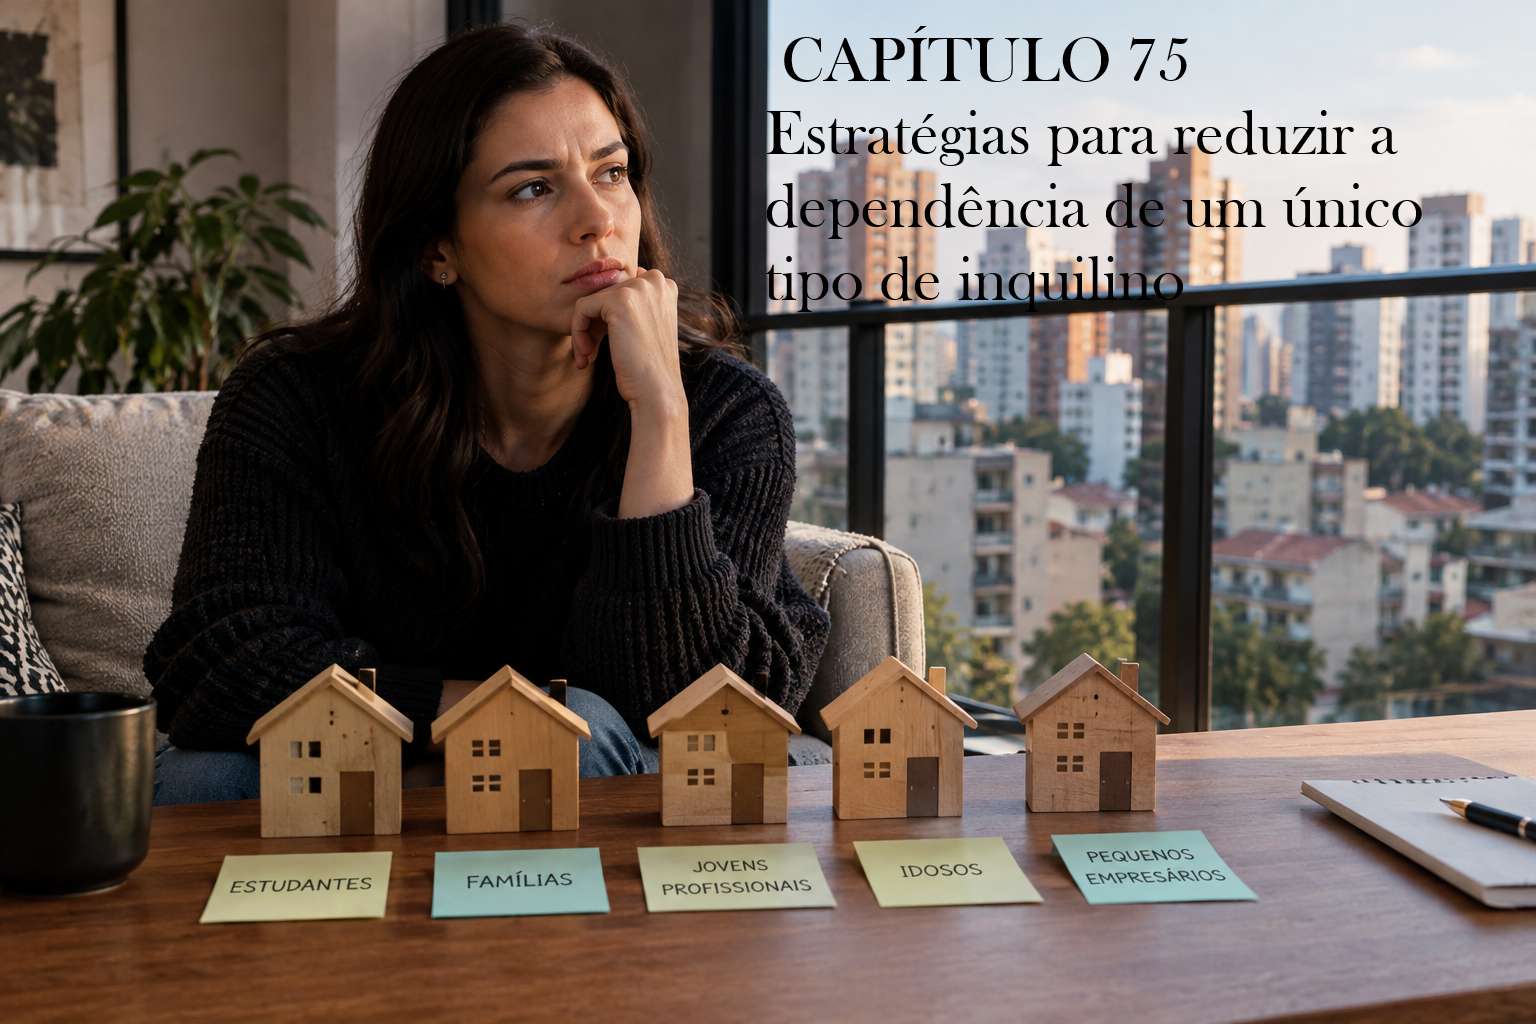
Um proprietário pode ter vários imóveis e, ainda assim, depender economicamente de um único tipo de inquilino. Essa situação costuma passar despercebida. A carteira pode parecer diversificada porque existem apartamentos em endereços diferentes, contratos separados e vários imóveis gerando renda. Mas, quando se observa quem ocupa essas propriedades, pode surgir uma concentração que não aparece no número de imóveis.
O problema aparece quando as condições mudam. Uma alteração no emprego, na renda das famílias, no custo do crédito, na preferência por determinados tipos de moradia ou na oferta de imóveis concorrentes pode afetar simultaneamente grande parte da carteira. O proprietário descobre, então, que não tinha vários mercados. Tinha vários imóveis dependentes de um mesmo mercado.
Durante muito tempo, a ideia de diversificação patrimonial foi associada principalmente à quantidade de ativos. Ter cinco imóveis seria mais diversificado do que ter dois. Ter dez pareceria ainda mais seguro. Mas a quantidade, isoladamente, não resolve o problema da concentração.
Cinco apartamentos semelhantes, na mesma região, voltados para o mesmo público e dependentes de uma mesma dinâmica econômica — concentração alta, mesmo com múltiplos imóveis.
Dois imóveis completamente diferentes, respondendo a mercados distintos e cumprindo funções diferentes dentro da carteira — menos ativos, menor dependência.
O proprietário precisa observar não apenas quantos imóveis possui, mas também de quem depende a renda produzida por esses imóveis.
Cada segmento de inquilinos possui características próprias de comportamento, necessidade e capacidade de pagamento.
Priorizam proximidade de faculdades e custo mensal reduzido
Valorizam espaço, quartos e proximidade de escolas
Priorizam localização, mobilidade e praticidade
Buscam acessibilidade, silêncio e proximidade de serviços
Necessidades específicas que diferem completamente do uso residencial
Quando toda a carteira depende de um único comportamento de demanda, qualquer alteração relevante nesse comportamento pode atingir vários imóveis ao mesmo tempo. O risco não está apenas no ativo, mas na dependência comum entre os ativos.
O perfil dos potenciais inquilinos não permanece estático. Famílias mudam de tamanho. Pessoas mudam de cidade. Novas formas de trabalho alteram determinadas necessidades de localização. A renda das famílias varia. O custo do financiamento pode modificar a decisão entre comprar e alugar. Novos empreendimentos podem aumentar a oferta de determinado tipo de imóvel.
Essas transformações não atingem todos os segmentos da mesma maneira. Em 2025, o mercado de trabalho brasileiro apresentou taxa anual de desocupação de 5,6%, com rendimento real habitual médio de R$ 3.560, segundo o IBGE. Esses números são nacionais e não podem ser usados para prever o comportamento de um determinado bairro ou segmento de locação, mas ajudam a lembrar que renda e emprego são componentes do ambiente em que as decisões de moradia acontecem.
Uma carteira imobiliária não deveria ser construída como se a demanda fosse permanente e imutável. O inquilino de hoje pode não representar o principal mercado de amanhã.
Reduzir a dependência de um único tipo de inquilino não significa tentar transformar cada imóvel em uma propriedade capaz de atender a qualquer pessoa. Um apartamento pequeno pode naturalmente atender melhor a determinados públicos do que uma residência ampla. Um imóvel próximo a universidades pode ter uma vocação diferente de uma casa em uma região predominantemente familiar. Ter um público principal é normal.
O problema surge quando a maior parte da renda patrimonial depende desse mesmo público e não existe margem de adaptação caso a demanda enfraqueça. A diversificação não precisa eliminar a especialização. Ela precisa evitar a dependência excessiva.
O primeiro passo não precisa ser comprar novos imóveis. Pode ser simplesmente compreender melhor a carteira existente. Um proprietário pode descobrir que possui grande concentração em uma determinada faixa de preço, em uma mesma região ou em um único padrão de imóvel.
Uma carteira com imóveis de diferentes tamanhos, localizações, padrões construtivos e faixas de preço pode alcançar públicos diferentes sem necessariamente abandonar a identidade patrimonial do proprietário. Mas diversificar também cria complexidade. Mais regiões significam mais conhecimento local. Públicos diferentes podem apresentar comportamentos distintos de locação e necessidades diferentes de atendimento.
A concentração pode ocorrer mesmo quando os imóveis estão espalhados por diferentes endereços. Imagine uma carteira com oito propriedades, todas destinadas a uma faixa muito próxima de renda e aluguel. Se esse segmento sofrer uma redução de demanda, os oito imóveis poderão enfrentar dificuldades semelhantes.
Uma carteira que combina imóveis destinados a diferentes faixas de mercado pode apresentar maior variedade de demanda. Isso não elimina o risco de vacância. A vantagem potencial está em não depender exclusivamente de uma única capacidade de pagamento do mercado. Indicadores como os do FipeZAP são úteis justamente porque permitem observar preços e comportamento de locação por cidade e segmentos acompanhados pela metodologia.
Ter imóveis em ruas diferentes não significa necessariamente possuir mercados diferentes. Cinco apartamentos concentrados em uma mesma região podem estar expostos às mesmas mudanças de infraestrutura, oferta, mobilidade e perfil de demanda. Uma alteração importante no entorno pode atingir todos eles.
Por outro lado, imóveis em regiões diferentes podem apresentar dinâmicas próprias. Isso não significa que espalhar patrimônio geograficamente seja sempre desejável. A gestão pode se tornar mais difícil e o conhecimento sobre cada mercado pode diminuir. Existe uma troca entre diversificação e capacidade de controle. O proprietário precisa encontrar um ponto em que a carteira tenha exposição suficientemente distribuída sem se transformar em um conjunto de ativos que ele não conhece adequadamente.
Reduzir a dependência de um determinado perfil não significa flexibilizar critérios de seleção de forma irresponsável. O objetivo é ampliar a capacidade de encontrar demanda compatível com os imóveis, mantendo critérios objetivos para análise dos candidatos, garantias, capacidade de pagamento e demais requisitos aplicáveis à locação.
A diversificação deve acontecer na estrutura da carteira e na estratégia de posicionamento, não na redução do cuidado com a análise de risco de cada contrato. A gestão patrimonial não ganha eficiência quando troca concentração por risco de inadimplência.
Imagine que dez imóveis estejam alugados, mas dois deles sejam responsáveis pela maior parte da receita mensal. A quantidade de imóveis sugere diversificação. A renda revela concentração.
O proprietário deveria observar a participação de cada imóvel na receita total e identificar quais ativos, isoladamente ou em conjunto, sustentam uma parcela relevante da renda patrimonial. O mesmo raciocínio pode ser aplicado ao perfil dos inquilinos: se grande parte da receita vier de imóveis ocupados por pessoas com características econômicas semelhantes, existe uma exposição que merece ser acompanhada.
Não existe um percentual universal para determinar quando a concentração se torna excessiva. Esse limite depende da capacidade financeira do proprietário, da liquidez disponível, da estabilidade dos contratos e dos objetivos da carteira. O importante é que a concentração seja conhecida e deliberada, não acidental.
Existe um erro contrário à concentração: diversificar demais. Um proprietário pode tentar reduzir todos os riscos comprando imóveis em regiões diferentes, de padrões diferentes e destinados a públicos diferentes. O resultado pode ser uma carteira difícil de compreender e administrar. O conhecimento sobre cada mercado diminui. A manutenção fica mais complexa. A gestão dos contratos se multiplica.
Por isso, diversificação não deve ser confundida com dispersão. Uma carteira eficiente precisa encontrar equilíbrio entre distribuir riscos e preservar capacidade de gestão.
A redução da dependência de um único tipo de inquilino não acontece necessariamente de uma hora para outra. Pode ser construída conforme a carteira evolui. Quando surge uma nova oportunidade de aquisição, o proprietário pode considerar não apenas o retorno esperado daquele imóvel, mas também se ele aumenta uma concentração já existente ou acrescenta uma característica diferente à carteira.
Um imóvel que parece pouco interessante isoladamente pode ter uma função importante na diversificação da carteira. Outro que apresenta bom desempenho individual pode, ao mesmo tempo, aumentar excessivamente uma concentração já existente. É por isso que a análise precisa abandonar a visão exclusivamente individual do imóvel.
O ativo importa. Mas o conjunto importa tanto quanto ele.
Toda carteira imobiliária possui riscos: vacância, inadimplência, manutenção, alterações de mercado, concentração geográfica, mudanças regulatórias. Diversificar não elimina esses riscos. O que pode fazer é evitar que vários imóveis sejam atingidos simultaneamente pelo mesmo problema.
Reduzir a dependência de um único tipo de inquilino significa compreender de onde vem a renda da carteira e identificar quais características podem fazer vários imóveis reagirem da mesma maneira diante de uma mudança de mercado. Entre uma carteira muito concentrada e uma excessivamente dispersa existe uma estratégia mais madura: conhecer as concentrações existentes, avaliar se elas são justificadas e, quando fizer sentido, utilizar novas aquisições, reposicionamento ou desinvestimentos para construir uma carteira mais equilibrada.
No fim, diversificar significa evitar que o mesmo problema consiga atingir todos os imóveis ao mesmo tempo. Essa percepção muda a maneira de pensar a expansão patrimonial — o proprietário deixa de perguntar apenas qual imóvel deveria comprar e começa a perguntar qual função aquele novo ativo terá dentro do conjunto.
Próximo Capítulo · Módulo VII
"Há imóveis que não existem para gerar aluguel. Existem para morar, proporcionar conforto e fazer parte da vida da família. Mas mesmo quando o proprietário não recebe renda por eles, existe um custo econômico que não pode ser ignorado."
Nota de responsabilidade: Este artigo tem finalidade educacional e faz parte da Biblioteca da Gestão Patrimonial. Os dados do IBGE e indicadores mencionados são referências de contexto e não devem ser utilizados como base para decisões de investimento. Cada situação patrimonial possui características específicas que devem ser avaliadas individualmente, com orientação de profissionais habilitados quando necessário.